
财税资讯
精选工商财税知识、干货、政策、问答、攻略
财税基础知识、干货与常见问答,新手也能看懂
"进项越多越省税"是错觉:贸易企业进项抵扣最容易踩的2个坑
增值税应纳税额等于销项税额减去进项税额,于是"多找进项票"成了很多企业家的直觉。但并非所有进项都能抵扣,且抵扣必须与真实交易对应。本文说明不得抵扣进项的3类典型情形,以及贸易企业最容易踩的两个坑,并给出正确的进项管理思路。
个税汇算结束后收到"补税提醒"怎么办?补正申报的三步操作
个税年度汇算结束后收到税务机关的补税提醒或申报提示,不必慌张,但也不能放着。常见原因是专项附加扣除填报有误、两处以上取得工资未合并、全年一次性奖金计税方式选择不当。本文给出核对来源、自查差异、更正申报三步操作,并说明逾期不处理的影响。
公司长期闲置不注销有什么后果?税务、征信、股东责任三条影响分别说明
公司停止经营却不办理注销,常见后果是税务非正常户、营业执照被吊销、法定代表人任职受限,股东还可能被追加责任。本文分别说明税务、市场监管、个人信用与责任三个维度的具体影响,并给出"停止经营后的正确收尾顺序"。
5月31日前完成企业所得税汇算清缴,之后还有6件事要办
企业所得税汇算清缴的法定期限是年度终了后5个月内,也就是次年5月31日前。很多人以为申报提交就结束,实际上申报后有6项收尾工作直接决定未来能否经受核查。本文按时间顺序梳理这6件事,并给出7月、10月、次年1月的三个复核节点。
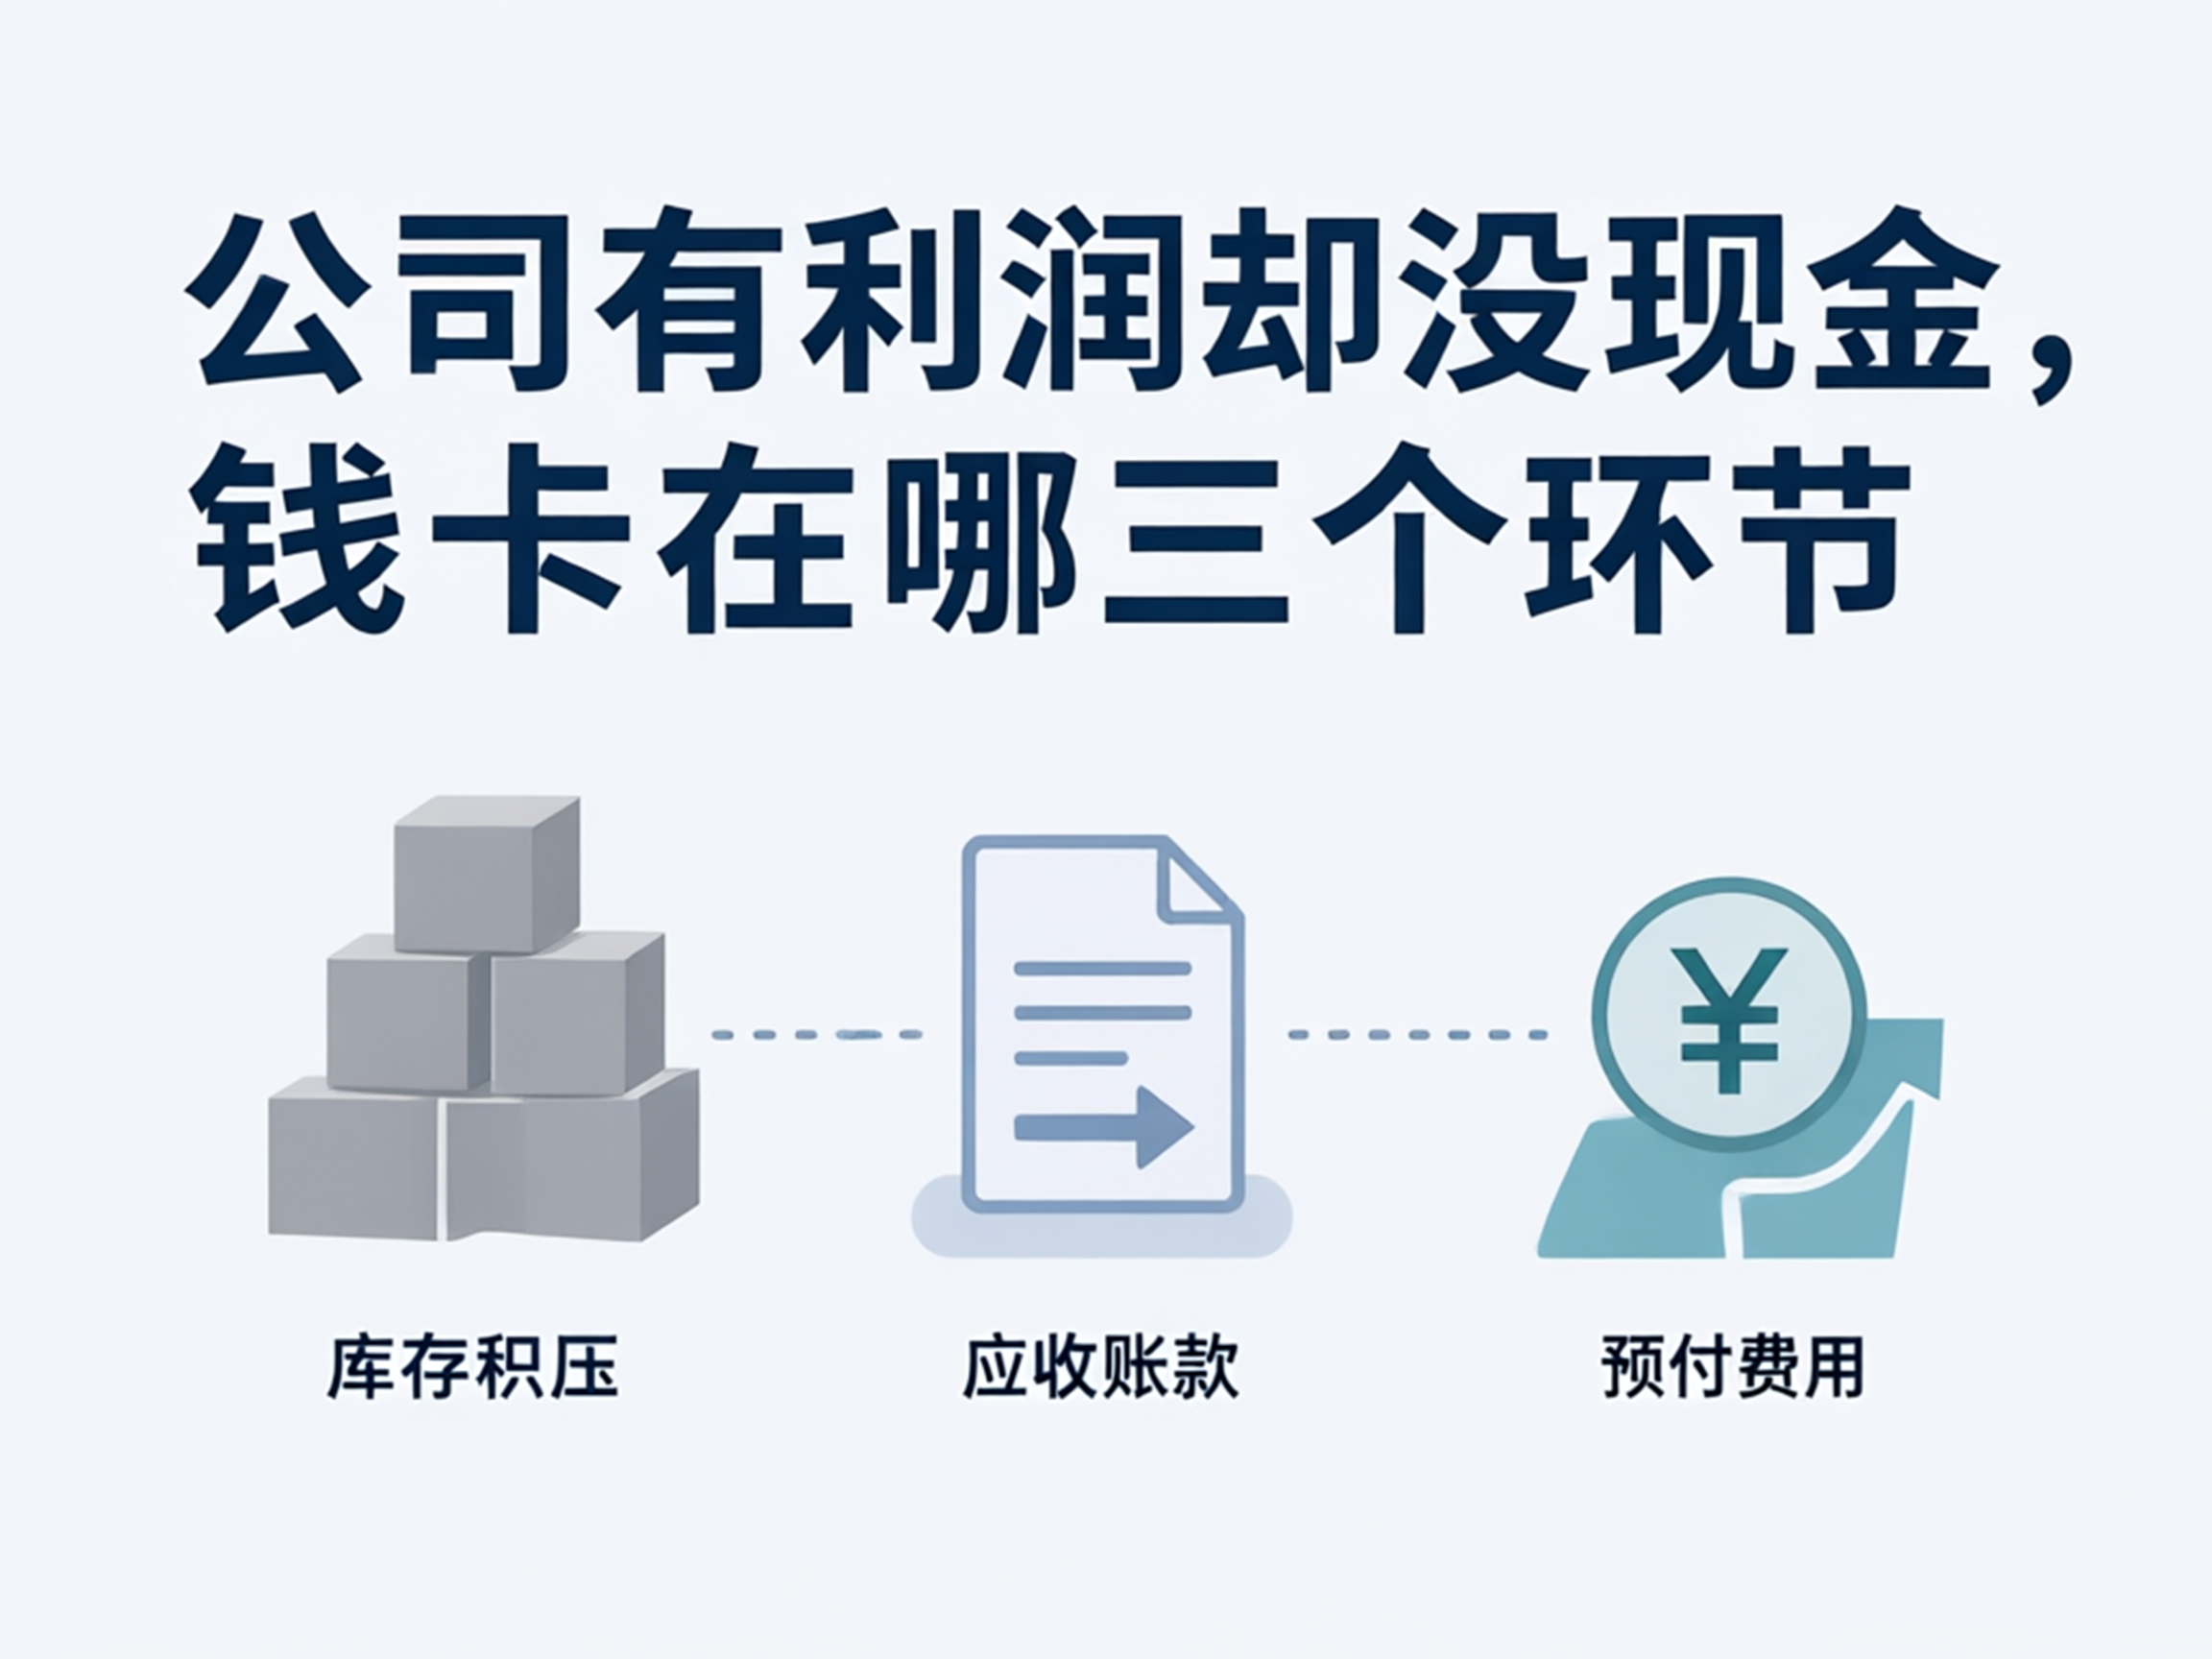
老板必查:公司有利润却没现金,钱卡在哪三个环节
账面盈利却发不出工资,几乎是成长期企业最常见的现金流问题。利润是会计口径的结果,现金是收付的结果,两者之间隔着三个环节:应收与库存占款、成本与费用确认时点、税费与利润分配。本文用三个环节定位资金去向,并给出老板能直接问出口的6个问题。
报销单据审核的18个高频差错点:发票、合同、审批流分别怎么查
报销退回率高,多数不是因为金额大小,而是单据本身缺环节。本文把审核拆成发票、合同与业务、审批与内控三块,列出18个高频差错点,可直接用于制定报销审核标准或财务培训材料。
小规模纳税人和一般纳税人哪个税负更低?用一张算税对照表判断
"规模小就该当小规模纳税人"是最常见的误解。增值税税负取决于增值率与进项可取得程度,不是取决于企业大小。本文用同一套数据做测算对照,给出判断公式、4类更适合一般纳税人的情形,以及销售额临近标准时的正确做法。
拆分收入骗享小微优惠为何反被要求补税?从典型案例看3条红线
把一家企业的业务拆到多家个体户或小规模公司,让每一户都留在优惠门槛以内,是近年税务部门通报中反复出现的处理方式。税务机关判断的核心不是"有几个执照",而是"是不是同一业务、同一控制、同一场所"。本文说明拆分的3条认定红线、监管比对方法,以及合规的组织安排应该怎么做。
新公司第一个月怎么从0建账?7步搭建财务核算体系(附科目设置思路)
新公司建账决定了未来三年的账务质量。多数问题不是不会做分录,而是开业第一个月没把账户体系、科目体系、票据规则定下来。本文给出从税务登记到第一个月末结账的7个步骤,并说明科目设置的3条实用原则。
私户收货款被追缴的4类典型情形:税收监管是如何识别隐匿收入的
用老板个人银行卡、微信、支付宝长期收取货款不入账,是中小企业最高发的税务风险之一。随着税务部门与银行、市场监管等部门的数据共享不断加强,"资金流与开票收入背离"很容易被识别。本文梳理4类典型情形、3条识别逻辑,以及发现历史问题后的合规处理路径。


